決算業務・法人税計算の実務基本書の決定版
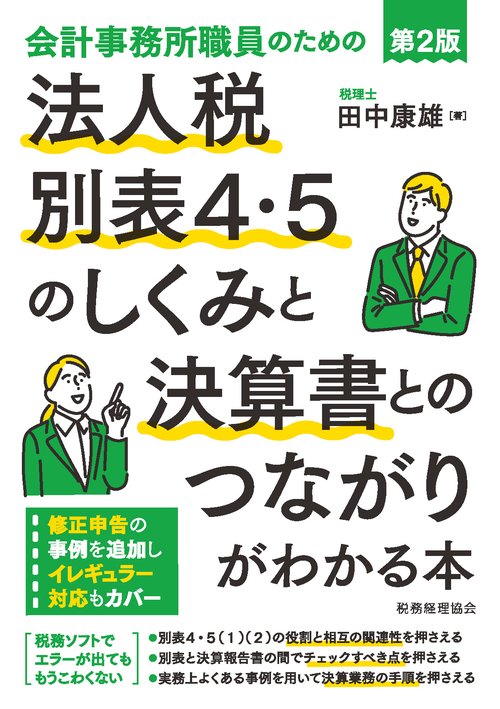
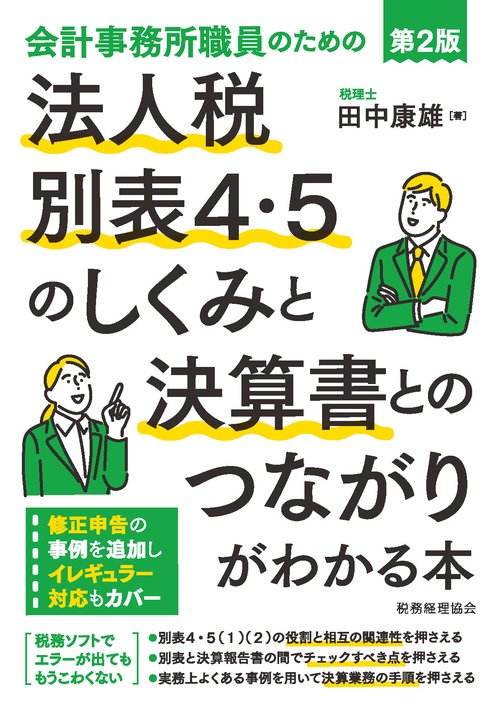
修正申告の事例を追加し、イレギュラー対応もカバー!
課税所得の計算は税務ソフトを利用するのが一般的だと思われます。税務ソフトを使うと、自動計算によって数字が連動するため、各別表間で整合性が保たれますが、全てが網羅的にリンクしきれているとは限りません。これは、別表4、別表5(1)、別表5(2)の各相互間においても同じことがいえ、これらの別表間で整合性に問題があると、検証差額などのエラーメッセージが表示されます。このとき、力業の数字合わせによってエラー表示を消そうとするのではなく、一度立ち止まって、なぜ? どうして? を追求することが、本当の別表の役割を理解することにつながります。そして、そのためには、各別表相互間の整合性だけではなく、会計上の数字との関連性も理解しておくことが重要といえます。
本書では、別表4、別表5(1)、別表5(2)のそれぞれの役割や別表上の各項目の内容及び関連性について確認し、別表4、別表5(1)、別表5(2)の各別表の数字と決算報告書との間におけるチェックポイントについて理解を深めるとともに、税金計算に関して実務上よくあるケースをいくつか事例として取り上げ、実務にも役立つように、未払法人税を計上する直前の前T/Bをスタートとして、別表を使った税金計算の方法と、これによって算定された未払法人税を計上するまでの流れを確認していきます。
また、今回の改訂では、申告の手続きとしてはイレギュラーの代表格ともいえる、修正申告について、「修正申告となった場合」及び「前期以前の申告が修正となった場合」の2つの事例を第4章に追加しました。修正申告後の会計仕訳がそれぞれの別表にどのように反映されるのか、追加で納付しなければならなくなった各種税金を、修正申告書の提出後にどのように会計上処理していけば別表が整理されていくのか、スッキリ理解できると思います。
税金計算の方法や流れをつかみたい会計事務所の職員、税金計算のおおまかな仕組みを理解したい会社の経理担当者のほか、これから実務に飛び込む税理士試験の科目合格者向け。