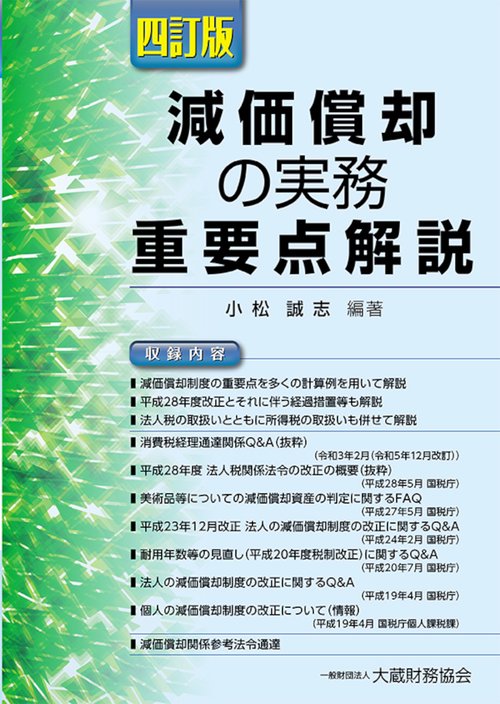
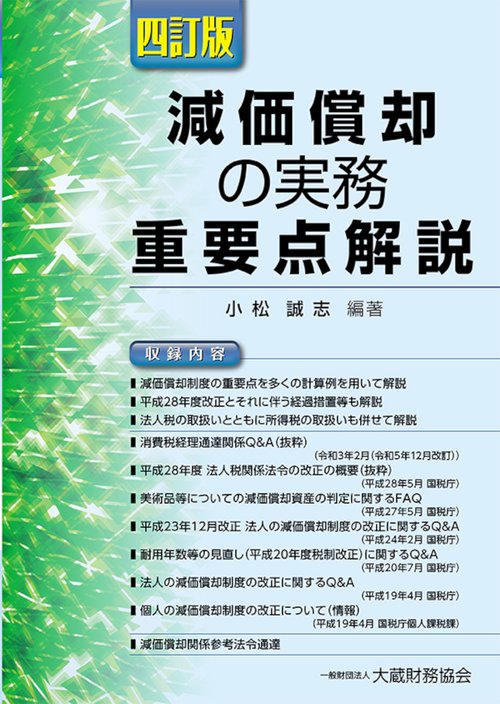
減価償却の実務 重要点解説 四訂版

サンプルサンプル

減価償却の実務 重要点解説 四訂版

減価償却の実務 重要点解説 四訂版

通常価格 3,410 円(税込)
通常価格 セール価格 3,410 円(税込)
SALE 売り切れ
ネットストア在庫 詳細
    読み込み中...
My店舗在庫

    ほかの店舗在庫を見る

    ログインするとMy店舗登録で店頭在庫と
    店舗お受け取り可否が確認できます。

    新規会員登録
    ログイン ※パスワードお忘れの方はこちら
    商品説明
    ほとんど全ての事業者にとって関係する減価償却制度について平成19年度の抜本改正以後、度々改正が行われており、近年は少額減価償却資産に関する特例規定について、令和4年度改正において主な事業(業務)として行われるものに該当しない貸付けの用に供されるものが対象外とされる見直しが行われたほか、適用対象者の見直しが頻繁に行われています。また、インボイス制度の導入に伴い、減価償却資産の取得等の処理について影響を受けることになりました。そこで本書は、最新の内容の理解とその実務対応を目的として、制度の重要論点について要点をまとめ、設例による計算例を用いて経過措置も含めて解説した実務書です。参考資料として、実務上、必要となる法令・通達・情報を収載し、所得税、地方税の取扱いにも言及しています。

    1. 減価償却制度の重要論点について要点をまとめ、さらにできるだけ多くの計算例を用いて解説(通常の減価償却制度に加え、少額減価償却資産に関する特例規定やインボイス制度導入に伴う税抜き経理方式における経理処理について解説)。

    2. 法人税の取扱いの解説を基本としつつも、所得税の取扱いも併せて解説したこと。

    3. 重要論点に関する実務的問題・疑問点について「実務Q&A」としてまとめたこと。

    4. 上記の「実務Q&A」のほか、国税庁から公表されている減価償却制度に関するQ&A(「消費税経理通達関係Q&A」、「平成23年12月改正 法人の減価償却制度の改正に関するQ&A」、「耐用年数等の見直し(平成20年度税制改正)に関するQ&A」他)、質疑応答事例集を収録し、本文中の解説末尾において関連するQ&A、質疑応答事例の収録ページを表示し、参照しやすいようにしたこと。

    5. 参考資料として、減価償却制度に関する法人税法、法人税法施行令、法人税法施行規則、耐用年数省令、法人税基本通達等を収録したこと。

    6. 地方税(償却資産に対する固定資産税)の取扱いにも言及し、国税における取扱いとの差異を示したこと。
    目次
    Ⅰ.平成19年度以後の減価償却制度の改正の概要

    1 平成19年4月(平成19年度税制改正)
    2 平成20年4月(平成20年度税制改正)
    3 平成23年6月(平成23年度税制改正)
    4 平成23年12月(平成23年度税制改正)
    5 平成27年1月(通達改正)
    6 平成28年4月(平成28年度税制改正)
    7 令和2年4月(令和2年度税制改正)
    8 令和4年4月(令和4年度税制改正)
    9 令和6年4月(令和6年度税制改正)
    10 令和6年11月(令和6年度税制改正)

    Ⅱ.減価償却制度

    1 平成19年4月1日以後に取得された減価償却資産(リース資産にあっては、所有権移転外リース取引に係る契約が平成20年4月1日以後に締結されたもの)の償却方法
     設例1-1 定額法による償却限度額(償却費)の計算
     設例1-2 250%定率法による償却限度額(償却費)の計算
     設例1-3 200%定率法による償却限度額(償却費)の計算
     設例1-4 生産高比例法による償却限度額(償却費)の計算
     設例1-5 リース期間定額法による償却限度額(償却費)の計算①
     設例1-6 リース期間定額法による償却限度額(償却費)の計算②
    2 平成19年3月31日以前に取得された減価償却資産(国外リース資産については、改正前リース取引に係る契約が平成20年3月31日までに締結されたもの)の償却方法
    3 減価償却資産に資本的支出を行った場合
     設例3-1 資本的支出を行った場合の原則①(資本的支出を新たな減価償却資産とする)
     設例3-2 資本的支出を行った場合の原則②(資本的支出を新たな減価償却資産とする)
     設例3-3 所有権移転外リース取引(資本的支出を行った場合)
     設例3-4 資本的支出に関する特例(本体に資本的支出を加算する場合)
     設例3-5 資本的支出に関する特例(本体及び資本的支出を合算する場合)
     設例3-6 資本的支出に関する特例(複数回の資本的支出を合算する場合)
     設例3-7 資本的支出に関する特例(均等償却を適用している本体と資本的支出を合算する場合)
    4 償却累積額による償却限度額(償却費の額)
    5 償却限度額(償却費)の特例等
     設例5-1 償却累積額による償却限度額の特例(法人の場合)
     設例5-2 償却累積額による償却費の特例(個人の場合)
     設例5-3 5年間の均等償却中に資本的支出を行い、その資本的支出を取得価額に加算した場合
     設例5-4 適格合併等により引き継いだ減価償却資産に対する均等償却の適用
     設例5-5 追加償却資産の転用が行われた場合の償却限度額
     設例5-6 事業年度が1年に満たない法人の定率法による償却限度額の計算の特例
    6 リース賃貸資産の償却方法の特例
     設例6-1 リース賃貸資産の償却方法の特例
    7 償却限度額(償却費)の計算単位(減価償却資産のグルーピング)
    8 除却損失等
    9 減価償却資産の償却方法の選定等
    10 償却方法の変更手続
    11 耐用年数の短縮制度
    12 少額の減価償却資産の取扱い
     設例12-1 一括償却資産
     設例12-2 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
    13 インボイス制度導入に伴う税抜経理方式の取扱い
     設例13-1 免税事業者から減価償却資産を購入した場合①
     設例13-2 免税事業者から減価償却資産を購入した場合②
     設例13-3 免税事業者から減価償却資産を購入した場合③
    14 地方税(償却資産に対する固定資産税)
    15 実務Q&A
     (1) 償却限度額(償却費)の計算
     (2) 資本的支出関係
     (3) 償却累積額による償却限度額(償却費)の特例(5年間の均等償却)関係
     (4) リース取引関係
     (5) 償却方法の選定及び変更関係
     (6) 個人の譲渡所得関係
     (7) 耐用年数関係
     (8) 少額の減価償却資産の取扱い
     (9) インボイス制度導入に伴う税抜経理方式の取扱い
     (10) 過年度遡及会計基準関係
     (11) 地方税(償却資産税)関係

    Ⅲ.参考資料(国税庁公表資料)

    「消費税経理通達関係Q&A(抜粋)」(令和3年2月(令和5年12月改訂))
    「平成28年度 法人税関係法令の改正の概要(抜粋)」(平成28年5月)
    「美術品等についての減価償却資産の判定に関するFAQ」(平成27年5月)
    「平成23年12月改正 法人の減価償却制度の改正に関するQ&A」(平成24年2月)
    「耐用年数等の見直し(平成20年度税制改正)に関するQ&A」(平成20年7月)
    「法人の減価償却制度の改正に関するQ&A」(平成19年4月)
    「個人の減価償却制度の改正について(情報)」(平成19年4月)
    「耐用年数の短縮制度について」(平成19年4月)

    Ⅳ.参考法令通達

    法人税法(抄)
    法人税法施行令(抄)
    法人税法施行規則(抄)
    減価償却資産の耐用年数等に関する省令(抄)
    租税特別措置法(抄)
    租税特別措置法施行令(抄)
    租税特別措置法施行規則(抄)
    法人税基本通達(抄)
    租税特別措置法関係通達(法人税編)(抄)
    耐用年数の適用等に関する取扱通達(抄)
    消費税法等の施行に伴う法人税の取扱いについて
    詳細を表示する

    カスタマーレビュー

    honto本の通販ストアのレビュー(0件)

    並び順:
    1/1ページ

    最近チェックした商品

    丸善ジュンク堂書店 公式YouTubeチャンネル

    真夜中の本屋で語る田辺青蛙の「大阪怪談」|ミッドナイトジュンクラブ

    動画に関連する商品より
    御堂筋線怪談
    御堂筋線怪談

    小原猛の真夜中 怪談話|ミッドナイトジュンクラブ

    動画に関連する商品より
    琉球怪談 第二版
    琉球怪談 第二版